
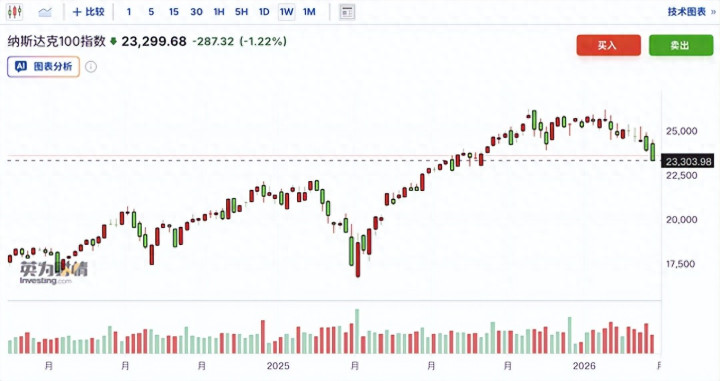
本周全球高科技股可能迎来一轮真正意义上的“压力测试”。问题并不在于AI故事突然失效,也不在于科技龙头的盈利能力出现断崖式变化,而在于过去两年支撑高估值的几根支柱——低利率预期、AI资本开支扩张和风险偏好——正在同时遭遇扰动。
最直接的信号已经出现在盘前。9月14日,纳斯达克100指数期货一度下跌1.56%,英伟达盘前跌逾2%,英特尔、AMD和Marvell分别下跌约5.5%、5.1%和7%。这意味着市场抛售并非平均发生,而是首先集中在估值最高、AI敞口最大、交易最拥挤的芯片板块。
这轮调整压力首先来自利率。美联储将在9月15日至16日召开议息会议,市场对加息25个基点的预期已经快速升温。上周美国核心CPI环比上涨0.3%,10年期美债收益率一度升至4.99%,逼近5%的心理关口。对于高科技股而言,利率上升从来不是一个普通变量。
原因很简单。科技公司的估值,本质上是把未来很多年的利润折算到今天。当无风险利率上升,同样一笔十年后的现金流,今天就应该值更少的钱。因此,高市盈率、高久期、高预期的公司,对利率最敏感。过去市场愿意给AI龙头更高估值,如今债券收益率接近5%,资金自然会重新比较股票和债券的性价比。
更棘手的是,利率压力恰好发生在AI叙事开始从“无限想象”进入“回报验证”的阶段。过去两年,市场关注的是谁能买到更多GPU、谁能建设更多数据中心、谁能把资本开支推得更高。现在投资者的问题正在变成:这些数千亿美元投入,究竟什么时候转化为利润和自由现金流?
国际清算银行最新警告称,推动全球股市上涨的AI动能已经出现脆弱迹象,投资者对未来AI投资盈利能力正变得更加谨慎。更值得注意的是,科技公司的借贷规模明显扩大。BIS数据显示,科技企业在私人信贷市场的借款规模已从2010年的约220亿美元升至2025年的逾1万亿美元。
这不意味着AI泡沫一定会破裂,却意味着市场开始给资本开支重新标价。当企业用越来越多现金和债务建设数据中心时,投资者不能只看收入增速,还要看折旧、融资成本和投入资本回报率。AI产业链越往后走,市场越不会满足于“需求很好”四个字,而会要求真正的利润兑现。
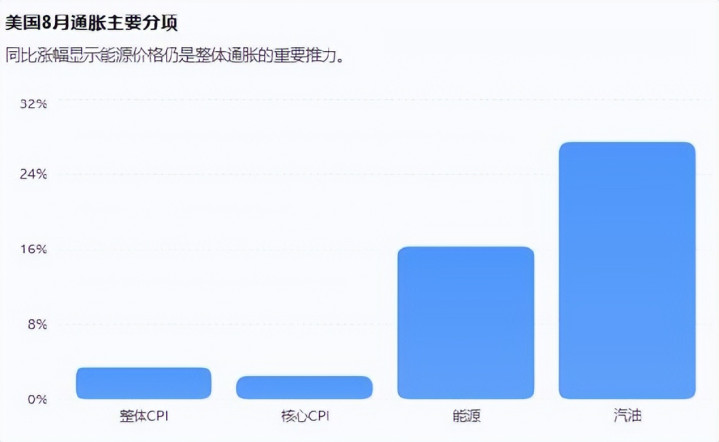
本周另一层压力来自能源价格。中东局势推动国际油价重新站上每桶100美元,布伦特原油一度升至107美元以上。油价上涨既会强化通胀压力,也会提高数据中心、电力基础设施和制造环节的成本。对于本就依赖巨额资本支出的AI产业而言,这相当于同时抬高资金价格和建设成本。
于是,一个过去被牛市掩盖的问题重新出现:科技股上涨究竟有多少来自盈利增长,又有多少来自估值扩张?2026年以来标普500指数仍累计上涨接近12%,强劲盈利和AI基础设施投资是主要推动力。但当美债收益率逼近5%、加息重新进入定价,市场很难继续无条件支付更高的估值溢价。
这也是为什么本周即便出现调整,也未必意味着科技牛市结束。真正需要区分的是“估值杀”和“盈利杀”。如果企业盈利仍保持增长,只是利率上升导致市盈率下降,那么调整更像是一次价格重置;如果未来几个季度AI投入持续上升、利润却跟不上,市场才可能从短期回撤转向更深层的逻辑重估。
从资金行为看,板块内部已经出现分化。9月14日芯片股普遍下跌的同时,ServiceNow、Adobe和Workday等软件股盘前反而上涨。这个细节很重要:资金并没有彻底逃离科技,而是在重新选择“谁的估值更合理、谁的现金流更确定、谁受AI冲击的预期已经充分反映”。
因此,本周高科技股真正需要警惕的不是某一天的大跌,而是三个变量是否形成共振:美联储是否释放连续加息信号,10年期美债收益率是否持续站稳5%附近,以及AI龙头是否继续下修资本回报预期。任何一个变量单独出现,市场都可能消化;三个变量同时恶化,波动率就会迅速放大。
对投资者而言,最危险的做法是把过去两年的上涨惯性直接外推。高科技股并没有失去长期价值,但长期趋势和短期价格从来不是一回事。一个赛道越被认可,仓位越拥挤,边际利空造成的冲击反而越大。尤其当市场已经提前交易多年增长时,所谓“利好兑现”,常常就是估值开始降温的时刻。
所以,专家所说的“本周高科技股或面临调整压力”,更准确的理解不是看空科技,而是提醒市场进入了一个估值必须重新接受利率和盈利检验的阶段。AI仍可能是未来十年最重要的产业趋势,但再伟大的技术革命,也无法长期脱离资金成本、现金流和投资回报率。
长宏网提示:文章来自网络,不代表本站观点。